

取適法(改正下請法)で受託開発の契約実務はどう変わるか—従業員基準の追加で新たに対象になる企業
- 取適法
- 各種法改正
- #IT法務
- #システム開発
- #取適法
弁護士: 玄 政和
はじめに
2026年1月1日、下請法が改正され、「中小受託取引適正化法」(通称・取適法)が施行されました。名称変更にとどまらず、規制対象となる事業者の範囲も広がっています。とくに影響が大きいのが、資本金は小さいまま従業員数が増えてきた企業です。エンジニアやデザイナーへの外注が日常的なIT企業では、これまで下請法の対象外と整理していた取引が、新たに規制対象となっている可能性があります。ただし、IT企業による外注がすべて対象になるわけではありません。まず取引内容が法定の「情報成果物作成委託」等に該当するかを確認し、そのうえで資本金・従業員数を判定する必要があります。ここでは、その判定手順と発注実務で見直すべき点を整理します。
① 従業員基準の追加—資本金基準では対象外だった取引も対象になり得ます
従来の規模要件は資本金基準だけでしたが、取適法では従業員基準(300人・100人)が追加されました。まず資本金基準に当てはまるかを確認し、当てはまらない場合は、取引の内容に応じた従業員基準を確認します。両方の基準を満たす場合は資本金基準が適用されます。
たとえば、プログラムの作成委託で、発注者・受注者がともに資本金1,000万円以下の場合、資本金基準では対象になりません。しかし、発注者の従業員が300人超、受注者が300人以下であれば、従業員基準によって対象になり得ます。増資をせず人員を増やしてきた企業では、従来対象外と整理していた取引を改めて判定する必要があります。
② 自社の判定—まず委託類型を確認し、プログラム作成は300人、デザイン等は100人で判定
最初に、その発注が取適法上の「情報成果物作成委託」等に該当するかを確認します。顧客から請け負ったシステム開発の一部を再委託する場合や、自社が販売・提供するソフトウェアの作成を委託する場合は、対象になり得ます。一方、自社使用の情報成果物については、自社がその作成を業として行っている場合に限られます。そのため、自社で同種の開発を業として行っていない企業が、純粋な社内システムの開発を外注しても、当然に対象となるわけではありません。
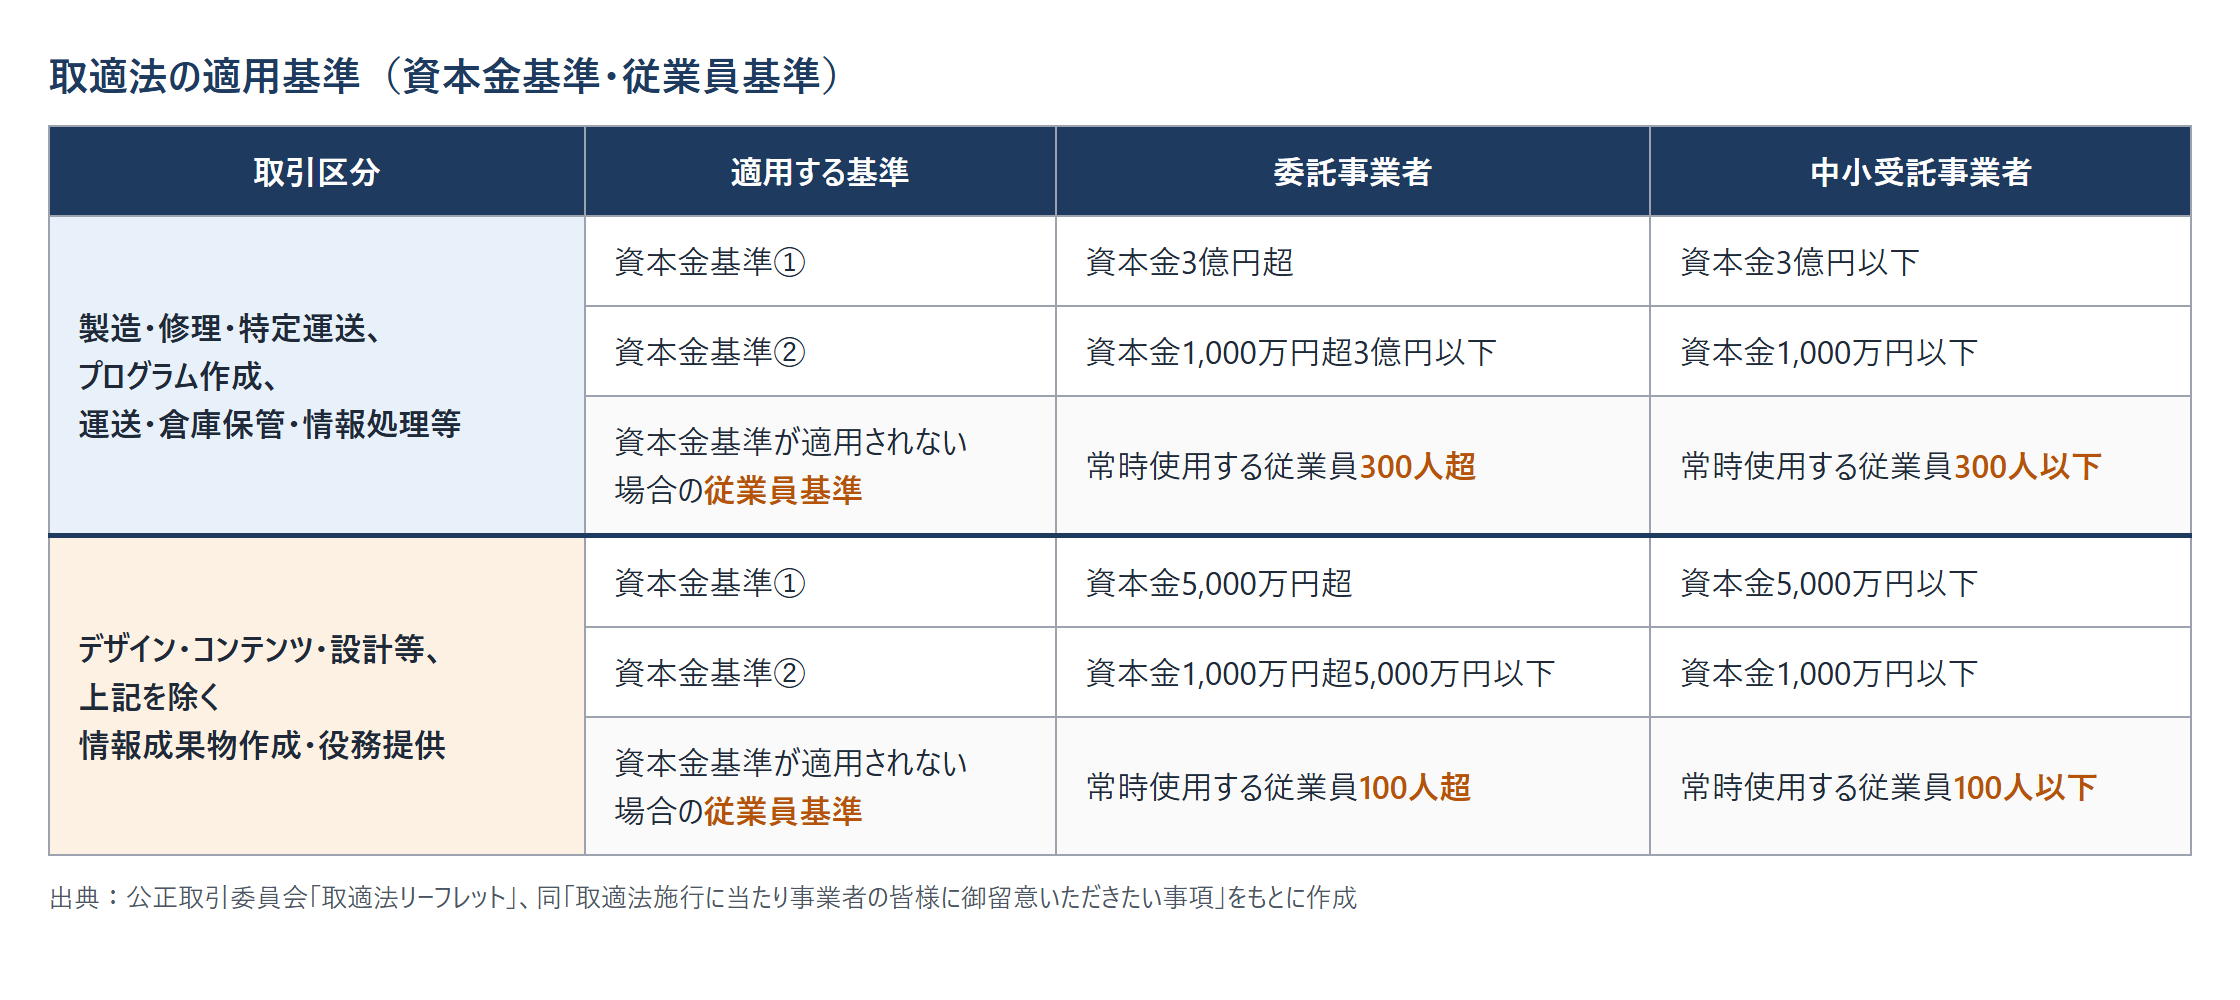
同じ会社でも、プログラム開発とUIデザイン・制作物では基準が異なるため、取引ごとの判定が必要です。ただし、複数の作業を一体として発注する場合は、内容や代金の区分を確認する必要があります。公取委は、情報成果物の作成と印刷を一体不可分で発注した場合、いずれかの基準を満たせば発注全体が対象となるとしています。プログラムとデザインを含む案件でも、単純に作業ごとに切り分けず、契約内容に即して確認しましょう。
また、準委任契約や「開発支援業務」という名称であっても、それだけで対象外になるわけではありません。たとえば、販売目的のソフトウェアのコーディング作業を外部事業者に委託する場合は、恒常的な業務委任契約でも情報成果物作成委託に該当します。契約名だけでなく、実際に委託する業務の内容を確認することが重要です。
「常時使用する従業員」は、原則として賃金台帳の調製対象となる継続雇用者で、正社員のほか、契約社員、パート・アルバイト、1か月を超えて継続使用される日雇い労働者も含まれます。派遣社員は派遣先の従業員数には算入されません。従業員数は原則として個々の発注時点で判断します。取引先の人数を確認する法的義務はありませんが、適用判定のため、必要に応じて確認することが望まれます。公取委は、一定の場合には、取引先が前々月に賃金を支払った対象労働者数を前月末までに賃金台帳で把握し、委託事業者に回答するなどして把握可能となっているときは、その数を当月の発注の判定に用いることも認めています。確認方法や時期を社内で定めておくとよいでしょう。
③ 価格協議を経ずに一方的に代金を決める行為が、新たな禁止対象に
禁止項目に「協議に応じない一方的な代金決定」が追加されました。労務費・原材料価格・エネルギーコストの高騰のほか、納期の短縮、納入頻度の増加、発注数量の減少など、代金に影響し得る取引条件の変更が生じた場合を想定した規定です。受託開発では、仕様変更や追加作業によって必要な工数が増える場面も、価格を改めて協議すべき事情になり得ます。
中小受託事業者から価格協議を求められたにもかかわらず、協議に応じず、または必要な説明・情報提供をしないまま一方的に代金を決め、その利益を不当に害する行為が対象になります。受注者の要求額を全額受け入れる義務があるわけではありませんが、要求を採用できない場合も、実質的に協議し、その理由や算定根拠を十分に説明する必要があります。単価改定の申入れを放置する、回答を先延ばしする、根拠を示さず据え置くといった運用は、見直さなければなりません。
また、受注者から価格協議の申入れがないからといって、従来価格をそのまま据え置いてよいとは限りません。労務費などのコストが上昇しているにもかかわらず、その反映の必要性について明示的に協議せず従来価格を据え置くことは、「買いたたき」に該当するおそれがあります。一方、受注者から協議を求められた後に、協議や必要な説明をしないまま一方的に価格を据え置く行為は、「協議に応じない一方的な代金決定」に該当するおそれがあります。発注者側からも定期的に協議の場を設けることが重要です。
④ 手形払いの禁止—現金化の際の「割引料」控除にも注意が必要
取適法の対象取引では、手形払いが禁止されました。この禁止は、2026年1月1日以降に発注した取引に適用されます。電子記録債権やファクタリング等も、支払期日までに手数料等を含む代金相当額の満額を得ることが困難なものは認められません。
全国銀行協会は2026年6月18日、電子交換所における手形・小切手の交換を2027年3月31日をもって廃止すると明らかにしました。約束手形という法制度や手形の使用自体が同日で廃止されるわけではありませんが、2027年4月1日以降の決済は、電子交換所を介さず郵送等による金融機関間の相対決済が必要となるため、金融機関によって取扱いが変わる可能性があります。
また、最終振出期限を2026年9月30日に設定した金融機関は多く、当該金融機関では、同年10月1日以降に振り出された手形・小切手は原則として当座勘定から支払えません。紙の手形による支払がまだ残っている場合は、取引金融機関の取扱いを至急確認し、振込や適法な電子決済手段へ切り替える必要があります。
移行時の代金減額にも注意が必要です。手形払いを現金払いに変更したうえで、現金調達に必要な費用だとして代金から「割引料」を差し引く行為は、減額として違反となります。代金の決定段階で、従来単価から割引料相当額を一方的に引き下げる行為も、買いたたきまたは協議に応じない一方的な代金決定に該当するおそれがあります。
支払期日は、検査の有無を問わず、物品・情報成果物については給付を受領した日、役務提供委託・特定運送委託については役務の提供を受けた日から起算して、60日以内のできる限り短い期間内に定める必要があります。期日は具体的に特定できるように定める必要があり、「納品後60日以内」とだけ記載する方法は認められません。
システム開発では、検収が終わるまで支払わなくてよいとは限りません。情報成果物を受領した後に検査を行う場合、検査が長引いても、原則として受領日から60日以内に定めた支払期日までに支払う必要があります。
作成の過程で内容を確認するため、納期前に成果物を一時的に委託事業者の支配下に置く場合、一定の水準を満たしたことを確認した時点を受領とする旨をあらかじめ合意していれば、一定の条件の下で、その確認時点を受領日とすることができます。ただし、発注時に明示した納期に成果物が委託事業者の支配下にあれば、確認が終わっていなくても、その納期が受領日となり、支払期日の起算日となります。契約書の条項だけでなく、実際の納品・確認の流れも点検しましょう。支払が遅れた場合などには、年率14.6%の遅延利息が問題となります。
⑤ 見直しの実務—発注書、振込手数料、取引記録を点検します
発注時は、給付の内容・代金額・支払期日・支払方法等を書面または電磁的方法で明示する義務があります。改正により、中小受託事業者の事前承諾がなくても、電子メール等の電磁的方法で明示できるようになりました。ただし、法定の記載事項を網羅する必要があることは変わらず、取引内容に関する記録は2年間保存しなければなりません。
フリーランスのエンジニアやデザイナーに発注する場合は、取適法に加えて、フリーランス法が適用されることもあります。両法が適用される場合、発注条件は同じ発注書やメールにまとめて明示できますが、それぞれの法律で必要とされる事項を満たす必要があります。取適法の対象外であっても、フリーランス法の適用を別途確認しましょう。
価格協議については、申入れを受けた日、提示されたコスト上昇の根拠、社内で検討した内容、回答した金額とその理由を、議事録や電子メールで残しておくことが有益です。これは取適法上の2年間の記録保存義務とは別の実務対応ですが、適切に協議・説明したことを後から確認しやすくなります。可能であれば、交渉記録を取引先とも共有し、双方で保存しておくとよいでしょう。
振込手数料は、処理する局面によって問題となる行為類型が異なります。合意した代金を支払う際に振込手数料を差し引けば、「減額」となります。これに対し、委託事業者負担へ変更する際、代金の決定段階で従来単価から振込手数料相当額を一方的に引き下げれば、「買いたたき」または「協議に応じない一方的な代金決定」に該当するおそれがあります。「発注単価をあらかじめ下げればよい」という整理はできません。
執行面では、事業所管省庁に指導・助言権限が付与され、面的執行が強化されました。発注書だけでなく、実際の発注から支払までの運用を一体として確認することが重要です。
まとめ
- まず発注が取適法上の委託類型に該当するかを確認し、そのうえで資本金基準、資本金基準が適用されない場合には従業員基準を判定します
- プログラム作成等は300人、デザイン等は100人が基準となり、派遣社員は派遣先の従業員数には算入されません
- コストが上昇している場合は、受注者からの申入れを待つだけでなく、発注者側からも価格協議の場を設けることが重要です
- 価格改定の申入れには実質的に協議し、採用できない場合も理由や算定根拠を説明し、交渉経過を記録しておくことをおすすめします
- 手形から現金払いへ変更する際の割引料控除や、振込手数料相当額の一方的な単価引下げにも注意が必要です
- 準委任契約や開発支援業務も、契約名だけで対象外と判断せず、委託内容を確認します
- 発注書の様式・受領と検収の流れ・支払条件・取引記録・従業員数の確認・単価改定の社内フローを一体として点検します
- フリーランスへの発注では、取適法に加えてフリーランス法の適用も確認します
当事務所では、自社の取引が取適法等の対象になるか、発注書の記載が足りているかといったご相談を承っています。基本契約書と発注書の様式を拝見したうえで、見直すべき点を具体的にお示しします。お気軽にご相談ください。
※本記事は一般的な情報提供であり、個別の法的助言ではありません。具体的な事案については個別にご相談ください。